
Assurance vie: Comparateur & prix 2026
Comparez des soumissions d’assurance personnalisées auprès de courtiers agréés en qui nous avons confiance.


 Table des matières

L’assurance vie simplifiée
Choisir la bonne assurance vie au Canada consiste à protéger ce qui compte le plus, tout en respectant votre budget. Grâce à un vaste éventail d’assureurs nationaux et régionaux, les Canadiens bénéficient d’un marché concurrentiel offrant des options flexibles.
Que votre objectif soit de protéger une famille en croissance, de couvrir votre hypothèque ou de planifier votre succession, l’essentiel est de trouver une couverture adaptée à votre situation actuelle et capable d’évoluer avec vos besoins.
Ce guide passe en revue les principaux assureurs d’assurance vie au Canada et explique le fonctionnement des différents types de polices, les facteurs qui influencent vos primes et les éléments clés à considérer pour choisir le régime qui protégera vos proches en toute confiance.

Ce que les Canadiens en pensent
Aider les Canadiens à simplifier leurs décisions en assurance, à comparer les assureurs en toute confiance et à obtenir la couverture adaptée au meilleur rapport qualité-prix.

Il était grand temps qu’un outil de comparaison comme celui-ci arrive sur Internet. C’est l’outil qui manquait depuis 15 ans!
Excellent site pour améliorer sa santé financière. Les outils de comparaison sont très efficaces et les articles de blogue sont intéressants et agréables à lire pour nous aider à atteindre nos objectifs financiers.
Excellent site web!!, tout le monde devrait l’avoir dans ses favoris, une réponse à toutes les questions financières..
Excellente application pour prendre le contrôle de son avenir financier et économiser de l’argent grâce à tous les outils mis à notre disposition.
Une très bonne façon de comparer différents produits financiers. L’outil offre un excellent aperçu de l’ensemble des services disponibles au Canada. Ça vaut vraiment le détour pour ceux qui recherchent une valeur ajoutée.


Comment comparer des soumissions d’assurance vie avec Hardbacon
Obtenez des options d’assurance vie personnalisées en quelques minutes et choisissez la protection adaptée à vos besoins.

Fournissez vos renseignements
Partagez des informations de base comme votre âge, votre état de santé et vos besoins en couverture. Les courtiers utilisent ces données pour générer des soumissions personnalisées.

Comparez plusieurs soumissions
Des courtiers agréés de IG Gestion de patrimoine vous présentent des offres de plusieurs assureurs, ce qui vous permet de comparer les primes, les montants de couverture et les caractéristiques des polices.

Choisissez votre police
Sélectionnez la couverture qui correspond le mieux à vos objectifs et à votre budget. Certains régimes peuvent nécessiter un court examen médical, que votre courtier vous aidera à organiser.

Finalisez votre choix
Complétez les examens requis, les documents et la mise en place du paiement avec l’aide de votre courtier. Une fois approuvée, votre police entre en vigueur et vous êtes protégé.

Comprendre l’assurance vie
L’assurance vie est un pilier d’un plan financier solide, puisqu’elle aide à protéger vos proches si quelque chose vous arrive.
Le capital-décès est généralement versé sans impôt aux bénéficiaires que vous avez désignés, offrant des fonds pour remplacer un revenu, rembourser des dettes ou couvrir des dépenses importantes comme une hypothèque ou des études.
Si le capital est versé à la succession ou génère des intérêts, certains impôts ou frais d’homologation peuvent s’appliquer.
Toutefois, pour la majorité des familles, le versement est reçu sans impôt, apportant une stabilité financière essentielle dans une période difficile.
Les assureurs canadiens proposent une vaste gamme de produits pour répondre à différents besoins et budgets.
Que vous recherchiez une assurance vie temporaire pour couvrir des années financières clés ou une assurance vie permanente pour une protection à vie, il existe une police adaptée à vos objectifs.
Intégrer l’assurance vie à votre plan financier procure une tranquillité d’esprit, sachant que l’avenir de votre famille est protégé, quoi qu’il arrive.
Comment les Canadiens peuvent souscrire une assurance vie
Au Canada, plusieurs options s’offrent à vous pour souscrire une assurance vie, selon vos préférences et vos besoins.
La plupart des assureurs exigent que les demandeurs soient des résidents du Canada, souvent depuis une certaine période, sans que la citoyenneté soit nécessaire.
Voici les principales façons de procéder afin de faire un choix éclairé et trouver la couverture qui vous convient:
Courtiers d’assurance
Les courtiers d’assurance sont des professionnels indépendants qui comparent pour vous les tarifs et produits de plusieurs compagnies. Ils offrent des conseils personnalisés selon votre situation financière et vos besoins, ce qui est particulièrement utile si votre dossier est complexe. À noter que les courtiers peuvent percevoir des honoraires ou des commissions versées par les assureurs.
Agents d’assurance
Les agents d’assurance travaillent pour une seule compagnie et se spécialisent dans les produits de celle-ci. Ils peuvent fournir des explications détaillées et parfois proposer des rabais ou des promotions. En revanche, leurs recommandations se limitent aux produits de leur employeur, ce qui peut restreindre vos options.
Vente directe (direct writers)
Les assureurs en vente directe proposent leurs polices directement aux consommateurs, souvent en ligne. Leurs coûts d’exploitation peuvent être plus faibles, mais les primes dépendent toujours de la souscription et de la conception des produits. Comme une seule compagnie est offerte, le choix demeure limité.
Comparateurs d’assurance
Les comparateurs d’assurance permettent de comparer des soumissions de plusieurs assureurs au même endroit. Ces services sont généralement gratuits et peuvent vous mettre en relation avec un courtier agréé pour finaliser l’achat. C’est une façon rapide de visualiser plusieurs options, même si la meilleure offre dépendra de votre profil et de la couverture choisie.
Types d’assurance vie
Au Canada, il existe plusieurs types d’assurance vie, chacun conçu pour répondre à des besoins et à des étapes de vie différents. Les options les plus courantes sont l’assurance vie temporaire, l’assurance vie permanente et l’assurance vie entière.
-

Assurance vie temporaire


L’assurance vie temporaire offre une protection pour une période déterminée, généralement de 10, 20 ou 30 ans, et constitue souvent l’option la plus abordable. Elle est idéale pour obtenir une couverture élevée pendant des années clés, par exemple lors du remboursement d’une hypothèque ou pendant l’éducation des enfants.
-

Assurance vie permanente
L’assurance vie permanente offre une protection à vie, garantissant le versement d’un capital aux bénéficiaires peu importe le moment du décès. Ce type de police comprend aussi une valeur de rachat qui croît avec le temps et peut être utilisée de votre vivant, notamment pour faire face à des imprévus ou planifier la retraite.
-

Assurance vie entière
L’assurance vie entière est une forme d’assurance permanente qui procure une protection à vie et une croissance garantie de la valeur de rachat. Lorsqu’il s’agit d’une police avec participation, elle peut également verser des dividendes qui augmentent la valeur de la police, bien que ceux-ci ne soient pas garantis.
-

Assurance maladies graves
L’assurance maladies graves est un produit complémentaire important qui verse un montant forfaitaire si vous recevez un diagnostic de maladie grave couverte. Cette somme peut servir à payer des frais médicaux ou à compenser une perte de revenu pendant la convalescence.
-

Assurance vie à émission garantie
L’assurance vie à émission garantie s’adresse aux personnes qui ont de la difficulté à être assurées en raison de problèmes de santé. Aucun examen médical n’est requis, mais les montants de couverture sont plus faibles, les primes plus élevées et plusieurs polices prévoient un délai de carence de deux ans pour les décès non accidentels avant que le plein capital-décès soit payable.
Aperçu des principales options d’assurance vie au Canada
Avec autant d’options sur le marché, il peut être difficile de savoir par où commencer.
C’est pourquoi nous avons fait le tri pour vous présenter les meilleurs choix d’assurance vie pour 2026.
Que vous recherchiez une couverture complète, des régimes personnalisables ou des options abordables, nous avons ce qu’il vous faut.
Canada Vie
Canada Vie est un excellent choix pour les Canadiens qui recherchent une protection d’assurance vie étendue et durable. L’assureur offre des polices temporaires et permanentes, incluant des options à vie adaptées aux besoins plus complexes.
Même si les primes peuvent être plus élevées que chez certains concurrents, plusieurs assurés apprécient la solidité financière et la fiabilité d’un assureur bien établi au Canada.
Avantages
- Large éventail d’options de couverture complète
- Excellente solidité financière
- Service à la clientèle reconnu
Inconvénients
- Primes parfois plus élevées que la moyenne
Pourquoi elle se démarque
Une protection étendue appuyée par une stabilité financière éprouvée.
Manuvie
Manuvie se distingue par la flexibilité de ses produits d’assurance vie. Les assurés peuvent adapter le montant de couverture, la durée et certaines options additionnelles selon leur situation personnelle et financière.
Ses outils numériques facilitent également la gestion de la police en ligne, même si le processus de souscription peut être plus détaillé en raison du niveau de personnalisation offert.
Avantages
- Options d’assurance vie hautement flexibles
- Tarification concurrentielle
- Outils numériques performants
Inconvénients
- Processus de demande parfois plus complexe
Pourquoi elle se démarque
Une grande liberté de personnalisation pour bâtir une protection sur mesure.
Sun Life
Sun Life représente une solution intéressante pour les Canadiens qui recherchent une assurance vie temporaire accessible et simple. Ses produits permettent d’obtenir une protection essentielle durant des périodes clés, comme le remboursement d’un prêt hypothécaire ou l’éducation des enfants.
La demande peut être complétée en ligne, et le capital-décès versé aux bénéficiaires est généralement non imposable. Il faut toutefois prévoir que la couverture prend fin à l’échéance du terme si elle n’est pas renouvelée ou convertie.
Avantages
- Assurance vie temporaire abordable
- Processus de demande en ligne simple
- Capital-décès non imposable pour les bénéficiaires
Inconvénients
- La couverture cesse à la fin du terme
Pourquoi elle se démarque
Une solution simple et économique pour protéger sa famille à court ou moyen terme.
iA Groupe financier
iA Groupe financier constitue une option solide pour les Canadiens ayant des conditions médicales préexistantes. Son produit Accès Vie propose une souscription simplifiée et, dans certains cas, une acceptation garantie sans examen médical.
Ces polices peuvent inclure des montants de couverture plus limités, des délais de carence ou des primes plus élevées. Elles offrent toutefois un accès important à l’assurance pour les personnes qui pourraient être refusées ailleurs.
Avantages
- Options adaptées aux personnes ayant des problèmes de santé existants
- Produits à souscription simplifiée ou acceptation garantie
Inconvénients
- Primes plus élevées pour les profils à risque
Pourquoi elle se démarque
Elle ouvre l’accès à une protection pour les Canadiens qui pourraient autrement être refusés.

RBC Assurances
RBC Assurances convient particulièrement aux Canadiens qui privilégient des produits clairs et faciles à comprendre. Ses polices d’assurance vie sont conçues pour être simples et accessibles, ce qui peut rassurer les acheteurs qui souscrivent pour la première fois.
Bien que les options de personnalisation soient plus limitées que chez certains assureurs spécialisés, la marque bénéficie de la crédibilité et de la stabilité d’une grande institution financière canadienne.
Avantages
- Assurance vie temporaire simple et claire
- Structure de police facile à comprendre
- Appuyée par une grande institution financière canadienne
Inconvénients
- ersonnalisation plus limitée
Pourquoi elle se démarque
Une protection simple et fiable soutenue par une marque reconnue.
Aperçu des principales options d’assurance vie au Canada
“`html
Avec autant d’options sur le marché, il peut être difficile de savoir par où commencer.
C’est pourquoi nous avons fait le tri pour vous présenter les meilleurs choix d’assurance vie pour 2026.
Que vous recherchiez une couverture complète, des régimes personnalisables ou des options abordables, nous avons ce qu’il vous faut.
Voici un aperçu rapide des meilleures compagnies d’assurance vie au Canada selon différents besoins:
- Meilleure couverture complète: Canada Vie
- Meilleurs régimes personnalisables: Manuvie
- Meilleure assurance vie temporaire abordable: Sun Life
- Meilleure option pour conditions préexistantes: iA Groupe financier
- Meilleure option pour la simplicité: RBC Assurances
Canada Vie – Meilleure couverture complète
Prix: Variable
Avantages:
- Large gamme d’options de couverture complète pour répondre à divers besoins
- Excellente solidité financière, assurant une protection durable pour vos proches
- Service à la clientèle de grande qualité, présent à chaque étape
Inconvénients:
- Les primes peuvent être plus élevées que chez certains concurrents
Si vous recherchez une couverture complète qui couvre l’ensemble de vos besoins, Canada Vie est un excellent choix. L’assureur propose également des options d’assurance permanente offrant une protection à vie, garantissant un capital-décès peu importe le moment du décès.
Bien que les primes puissent être légèrement plus élevées, l’étendue de la couverture, la solidité financière et la qualité du service en font un choix fiable. Les clients soulignent souvent la rapidité et l’efficacité du soutien offert, procurant une grande tranquillité d’esprit.
Grâce à ses protections étendues, vous pouvez avoir confiance que vos proches seront protégés à long terme.
Note:
- Prix: 3/5
- Options de couverture: 5/5
- Service à la clientèle: 5/5
Manuvie – Meilleurs régimes personnalisables
Prix: Concurrentiel
Avantages:
- Options d’assurance vie hautement flexibles
- Tarification concurrentielle
- Outils numériques performants pour la gestion des polices
Inconvénients:
- Processus de demande parfois complexe
Si vous souhaitez une assurance vie adaptée précisément à vos besoins et préférences, Manuvie se démarque nettement. Elle offre un vaste éventail d’options personnalisables qui vous permettent de bâtir une police parfaitement alignée avec votre situation.
De plus, ses prix demeurent très concurrentiels, vous donnant accès à une couverture sur mesure sans dépasser votre budget.
Manuvie excelle également sur le plan numérique. Sa plateforme conviviale facilite la gestion de votre police en ligne et l’accès à l’information essentielle.
À noter: le processus de souscription peut être plus détaillé et demander un peu plus de temps. Toutefois, compte tenu du niveau de personnalisation et de la valeur offerte, l’effort en vaut largement la peine.
Note:
- Prix: 4/5
- Personnalisation: 5/5
- Expérience utilisateur: 4/5
Sun Life – Meilleure assurance vie temporaire abordable
Prix: Abordable
Avantages:
- Options d’assurance vie temporaire très abordables
- Processus de demande en ligne simple et rapide
- Capital-décès non imposable pour les bénéficiaires désignés (les intérêts peuvent toutefois être imposables)
Inconvénients:
- La couverture prend fin à l’échéance du terme
Si l’abordabilité est votre priorité, les options d’assurance vie temporaire de Sun Life sont difficiles à battre. Elles figurent parmi les plus économiques du marché, facilitant l’accès à une protection essentielle sans pression financière.
Autre avantage majeur: la demande se fait en ligne, en quelques étapes simples, ce qui réduit considérablement les démarches.
Il est aussi important de souligner que si le décès survient pendant la durée du contrat, les bénéficiaires reçoivent un capital-décès non imposable, un atout important pour la sécurité financière des proches.
Il faut toutefois garder en tête que la protection cesse à la fin du terme. Aucun paiement n’est effectué si le décès survient après l’échéance.
Cela dit, pour une protection simple, efficace et abordable, Sun Life demeure un excellent choix.
Note:
- Prix: 5/5
- Accessibilité: 5/5
- Flexibilité de la couverture: 4/5
iA Groupe financier – Meilleure option pour conditions préexistantes
Prix: Variable
Avantages:
- Bon soutien pour les personnes ayant des problèmes de santé existants
- Modalités flexibles favorisant l’accès à l’assurance malgré des enjeux médicaux
Inconvénients:
- Primes plus élevées pour les profils à risque
iA Groupe financier constitue une option solide pour les Canadiens ayant des conditions de santé préexistantes. Son produit Accès Vie propose une assurance sans examen médical pour les personnes qui ne sont pas admissibles aux polices traditionnelles.
Selon vos réponses médicales, vous pourriez obtenir une couverture simplifiée ou à acceptation garantie, souvent avec des montants plus limités et parfois un délai de carence.
L’un des grands atouts de iA réside dans la flexibilité offerte aux personnes ayant des enjeux de santé. L’assureur facilite l’accès à la protection tout en encourageant de bonnes habitudes de santé.
Il est vrai que des risques médicaux importants peuvent entraîner des primes plus élevées. Toutefois, la tranquillité d’esprit offerte et l’accompagnement durant le processus de demande rendent cet investissement pertinent pour plusieurs.
Les clients apprécient particulièrement le soutien reçu et la possibilité d’obtenir une couverture malgré des obstacles médicaux.
Note:
- Prix: 3/5
- Soutien pour conditions préexistantes: 5/5
- Flexibilité: 4/5
RBC Assurances – Meilleure option pour la simplicité
Prix: Modéré
Avantages:
- Options d’assurance vie temporaire simples et claires
- Polices faciles à comprendre
- Soutien d’une des banques les plus grandes et les plus fiables au Canada
Inconvénients:
- Moins d’options de personnalisation que certains assureurs spécialisés
RBC Assurances est un excellent choix pour les Canadiens qui privilégient la simplicité et la tranquillité d’esprit. Ses produits sont conçus pour être clairs et accessibles, permettant de protéger sa famille sans se perdre dans des détails complexes.
En tant que filiale de RBC, l’une des plus grandes institutions financières du pays, l’assureur bénéficie également d’une forte crédibilité et d’une grande stabilité.
Même si les options de personnalisation sont plus limitées que chez certains concurrents, la couverture offerte par RBC est fiable, transparente et bien adaptée aux personnes qui souhaitent une protection simple appuyée par une marque de confiance.
Note:
- Prix: 4/5
- Options orientées famille: 5/5
- Soutien à la clientèle: 5/5
“`
Comment choisir la meilleure police d’assurance vie
Choisir la meilleure police d’assurance vie implique plusieurs considérations clés afin de s’assurer qu’elle correspond à vos besoins et offre un niveau de protection adéquat.
Commencez par évaluer le montant de couverture dont votre famille aurait besoin si vous n’étiez plus là.
Beaucoup de Canadiens sous-estiment ce montant, et les planificateurs constatent souvent que les besoins réels sont plus élevés que prévu au départ.
- Évaluer le montant de couverture nécessaire en cas de décès;
- Tenir compte des dépenses majeures, comme les paiements hypothécaires, les frais de scolarité des enfants et les dépenses courantes du ménage;
- S’assurer que la couverture correspond au niveau de dépendance financière de vos bénéficiaires à votre revenu.
Ensuite, choisissez entre une assurance vie temporaire et une assurance vie permanente en fonction de vos objectifs.
L’assurance vie temporaire est populaire, car elle offre une protection abordable pour une période déterminée, par exemple pendant l’éducation des enfants ou le remboursement d’une hypothèque.
L’assurance vie permanente, quant à elle, procure une protection à vie et peut accumuler une valeur de rachat, mais les primes sont plus élevées.
Comprendre ce qui relève d’un besoin temporaire ou permanent nécessite souvent une vision globale de votre situation financière, ce qui peut être difficile sans un plan complet.
Un planificateur financier peut vous aider à déterminer quelle part de votre couverture devrait être temporaire ou permanente, selon vos objectifs à long terme et les obligations fiscales potentielles au décès.
Lors de la comparaison des polices, vérifiez la solidité financière de l’assureur afin de vous assurer qu’il sera en mesure d’honorer ses engagements futurs.
Pensez également aux avenants optionnels, comme l’assurance maladies graves. Ces ajouts peuvent offrir une protection supplémentaire précieuse, même s’ils augmentent la prime.
Enfin, gardez à l’esprit ces éléments importants pendant votre démarche:
- Choisir des primes qui respectent votre budget tout en répondant à vos besoins de couverture;
- Se préparer à une évaluation médicale, puisque votre état de santé influence les tarifs et l’admissibilité;
- Comprendre que certaines polices permettent d’éviter l’examen médical, mais entraînent souvent des primes plus élevées ou des options de couverture limitées;
- Revoir votre couverture avec un conseiller tous les quelques années afin de tenir compte de l’évolution de vos besoins selon les étapes de la vie.
Facteurs clés qui influencent les primes d’assurance vie

Les primes augmentent avec l’âge, puisque les risques pour la santé sont plus élevés et que l’espérance de vie diminue. Souscrire une assurance plus tôt permet généralement de verrouiller des tarifs plus bas.

Les femmes paient souvent des primes moins élevées en raison d’une espérance de vie statistiquement plus longue, ce qui réduit le risque pour l’assureur.

Les personnes en meilleure santé ont habituellement accès à des primes plus avantageuses. Les assureurs évaluent vos antécédents médicaux, votre état de santé actuel et peuvent exiger un examen médical afin de déterminer votre profil de risque.

Les fumeurs paient généralement des primes plus élevées. Le tabagisme augmente considérablement les risques de problèmes de santé graves, ce qui se reflète dans le coût de l’assurance.

Les loisirs ou professions à risque peuvent faire augmenter les primes. Des activités comme le parachutisme, la plongée sous-marine ou des emplois en milieux dangereux influencent les tarifs en raison d’un risque accru de blessure ou de décès.
Éléments à considérer lors du choix d’une police
Choisir la bonne police d’assurance vie nécessite de bien comprendre vos responsabilités financières actuelles ainsi que l’évolution possible de vos besoins au fil du temps. Lors de la comparaison des options, gardez ces facteurs clés à l’esprit:

Évaluez le nombre de personnes qui dépendent de votre revenu et la durée pendant laquelle ce soutien financier sera nécessaire.

Tenez compte de votre hypothèque, de vos prêts et de toute autre dette que vos bénéficiaires devraient assumer.

Recherchez un équilibre entre l’abordabilité des primes et le niveau de protection requis pour permettre à votre famille de maintenir son niveau de vie.

Déterminez si une assurance vie temporaire ou une assurance vie entière correspond le mieux à vos objectifs. La temporaire offre une protection abordable pour une période donnée, tandis que l’entière procure une protection à vie avec une valeur de rachat.

L’assurance vie universelle et l’assurance vie entière avec participation offrent une protection permanente assortie d’une composante d’investissement ou de dividendes, ce qui peut convenir à une planification à long terme.

Évaluez dans quelle mesure la police pourrait remplacer un revenu perdu ou couvrir les dépenses essentielles du ménage.

Un mariage, la naissance d’enfants, l’achat d’une nouvelle propriété ou d’autres changements majeurs peuvent accroître vos besoins en assurance. Il est donc important de revoir votre couverture régulièrement.

Certaines polices offrent des primes nivelées, tandis que d’autres augmentent avec le temps. Le paiement annuel peut réduire les coûts en évitant les frais de facturation.

Votre état de santé et vos antécédents médicaux peuvent influencer votre admissibilité et le montant des primes.

Considérez la solidité financière de l’assureur, sa réputation et la qualité de son service à la clientèle.

La couverture offerte par l’employeur peut constituer une solution économique pour combler certaines lacunes. Il est important de bien comprendre ce que votre régime inclut et les options disponibles pour augmenter la protection.
Comment faire une réclamation d’assurance vie au Canada
Perdre un proche n’est jamais facile, et devoir gérer une réclamation d’assurance vie durant cette période peut sembler être un fardeau supplémentaire. Chez Hardbacon, nous comprenons à quel point cela peut être éprouvant. C’est pourquoi nous avons préparé ce guide étape par étape pour vous aider à traverser le processus.
-
01
Communiquez avec l’assureur ou le conseiller
Contactez la compagnie d’assurance ou votre agent afin de lancer la réclamation. Un conseiller peut aussi vous aider à vous assurer que les documents sont remplis correctement.
-
02
Fournissez une preuve de décès
Soumettez une copie certifiée conforme du certificat de décès et, au besoin, des documents supplémentaires comme un rapport du coroner ou un avis de décès.
-
03
Transmettez le contrat d’assurance
Si vous avez le contrat original d’assurance vie, transmettez-le à l’assureur. Sinon, ce n’est pas un problème : vous pouvez en demander une copie directement à la compagnie d’assurance.
-
04
Remplissez les formulaires de réclamation
Complétez les formulaires requis en fournissant des renseignements exacts sur l’assuré, la cause du décès et votre lien avec la personne décédée.
-
05
Choisissez l’option de versement
Déterminez si vous souhaitez recevoir le capital-décès sous forme de montant forfaitaire non imposable ou par paiements structurés (rente), selon les options offertes par l’assureur.
-
06
Attendez l’examen et le traitement de la réclamation
Une fois tous les documents reçus, la plupart des assureurs effectuent le paiement rapidement, souvent dans un délai de 8 à 10 jours ouvrables, et généralement dans les 30 jours dans la majorité des provinces.
-
07
Recevez le versement des prestations
Après l’approbation de la réclamation, l’assureur verse le capital-décès selon le mode de paiement choisi, vous offrant un soutien financier pendant cette période difficile.
Foire aux questions sur l’assurance vie
-
Pourquoi iA Groupe financier est-elle une bonne option pour les personnes ayant des problèmes de santé?
iA Groupe financier propose des options d’assurance vie simplifiée et sans examen médical, ce qui facilite l’admissibilité des personnes ayant des conditions de santé. Ses niveaux de souscription sont conçus pour s’adapter à un large éventail de situations médicales, et ses régimes flexibles permettent d’obtenir une protection même lorsque les polices traditionnelles ne sont pas accessibles.
-
Quels facteurs devrais-je considérer lors du choix d’une police d’assurance vie?
Évaluez les besoins financiers de votre famille, choisissez entre une couverture temporaire ou permanente, comparez les primes et examinez les options additionnelles comme l’assurance maladies graves. Il est aussi important de prévoir des révisions régulières avec un professionnel afin de s’assurer que votre couverture demeure alignée sur vos objectifs.
-
Pourquoi Sun Life est-elle un bon choix pour l’assurance vie temporaire?
Sun Life est surtout reconnue pour ses solides options d’assurance vie universelle et d’assurance vie entière avec participation. Ces produits offrent une protection à long terme, une croissance fiscalement avantageuse et des dividendes potentiels, ce qui en fait un bon choix pour les Canadiens recherchant une couverture permanente plutôt qu’une simple assurance temporaire.
-
Comment Manuvie répond-elle aux besoins d’assurance individuels?
Manuvie offre des options de couverture flexibles et personnalisables pour répondre à une grande variété de besoins. Elle propose aussi des solutions combinées en assurance vie qui peuvent réduire les coûts globaux, ainsi que son programme Vitalité, qui récompense les habitudes de vie saines et peut faire diminuer les primes au fil du temps.
-
Qu’est-ce qui fait de RBC Assurances un bon choix en assurance vie?
RBC Assurances est reconnue pour ses polices simples et claires, appuyées par l’une des plus grandes banques au Canada. Sa solidité financière et ses options faciles à comprendre en font un choix fiable pour les Canadiens à la recherche d’une protection simple et durable.
-
Puis-je obtenir une assurance vie avec des conditions préexistantes?
Oui. Plusieurs assureurs offrent des polices adaptées aux personnes ayant des problèmes de santé. Les primes peuvent être plus élevées ou nécessiter une assurance à émission garantie sans examen médical. Comparer les options permet de trouver le meilleur équilibre entre coût et niveau de protection.
-
Ai-je toujours besoin d’un examen médical pour faire une demande?
Pas toujours. Certaines polices permettent d’éviter l’examen médical, mais elles comportent généralement des primes plus élevées ou des montants de couverture plus faibles. Les polices traditionnelles avec examen médical prennent plus de temps à souscrire, mais offrent souvent de meilleurs tarifs.
-
Quelle est la différence entre l’assurance vie temporaire et l’assurance vie permanente?
L’assurance vie temporaire vous couvre pour une période déterminée (par exemple 10, 20 ou 30 ans) et est généralement plus abordable. L’assurance vie permanente offre une protection à vie et peut inclure une valeur de rachat qui s’accumule avec le temps, mais elle est habituellement plus coûteuse.
-
De quel montant de couverture ai-je besoin?
Le montant de couverture approprié dépend de vos obligations financières et de vos objectifs. Tenez compte de votre hypothèque, de vos dettes, des frais d’études des enfants et du revenu nécessaire pour maintenir le niveau de vie de votre famille. Comme chaque situation est unique, consulter un conseiller agréé peut vous aider à déterminer le montant exact qui répond à vos besoins.
Mot de la fin
Choisir la bonne police d’assurance vie est l’une des étapes les plus importantes pour assurer l’avenir financier de votre famille.
La meilleure police n’est pas toujours la moins chère, mais celle qui correspond à votre mode de vie, répond à vos objectifs financiers et vous offre, à vous et à vos proches, une tranquillité d’esprit durable.
Prendre le temps de comparer les assureurs et de bien comprendre vos options de couverture vous aidera à prendre une décision éclairée et à garantir la sécurité financière de votre famille pour les années à venir.

Jordan Lanoue est conseiller financier chez IG Gestion de patrimoine, spécialisé en planification financière holistique intégrant placements, assurance et stratégies patrimoniales. Titulaire d’un B.A.A. en commerce international et cumulant plus de dix ans d’expérience, il accompagne les particuliers, les familles et les entrepreneurs dans la construction d’une sécurité financière durable grâce à des stratégies claires et personnalisées. Son parcours international, incluant des expériences en Afrique, au Moyen-Orient et en Asie, lui a permis de développer une perspective globale sur la gestion de patrimoine et la planification financière.
Trouvez la meilleure assurance vie au Canada
Voyez combien vous pourriez économiser sur votre assurance dès aujourd’hui.

Contenus et articles utiles
Hardbacon simplifie la gestion de votre argent grâce à des outils financiers complets, des comparaisons impartiales et des conseils personnalisés.

Assurance auto avec un mauvais dossier de conduite au Québec: ce que ça coûte et comment payer moins
Deux contraventions pour excès de vitesse et un accident responsable, et votre renouvellement arrive 40% plus cher que l’an dernier. C’est ça, un mauvais dossier de conduite: pas un refus, mais une soumission qui pique. Et le dossier n’est qu’une…

Assurance auto jeune conducteur au Québec: prix 2026
Le prix d’une assurance auto pour jeune conducteur au Québec dépend de deux chiffres, et un seul des deux vous concerne. Le premier est le multiple: attendez-vous à payer environ 3 à 6 fois la prime d’un conducteur expérimenté au…
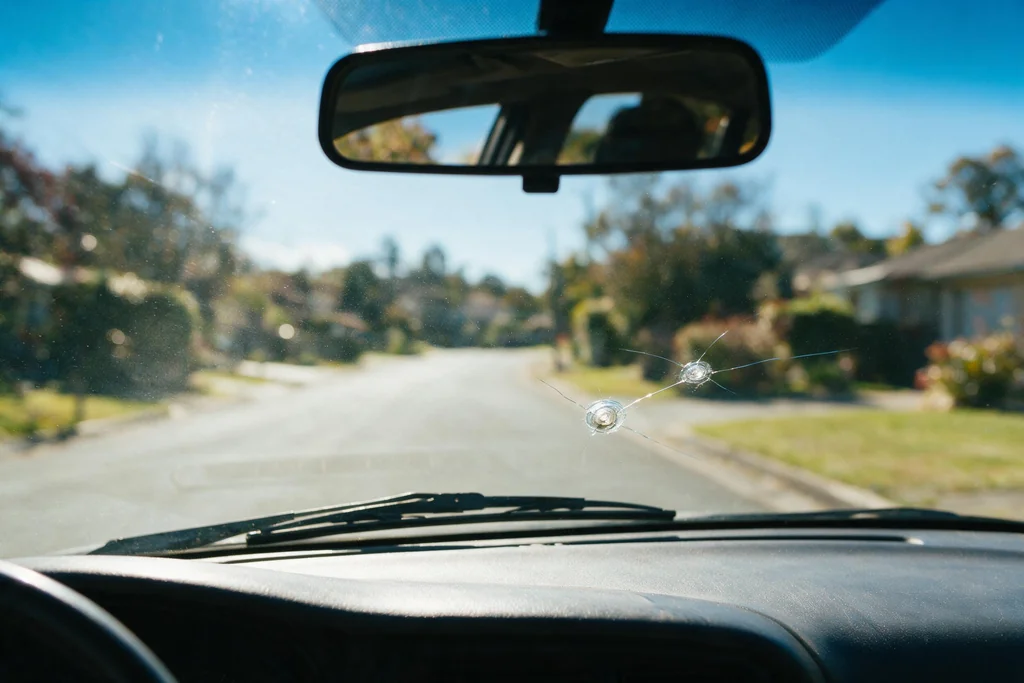
Franchise assurance auto: combien ça coûte et quand faut-il la payer?
Au Canada, la franchise en assurance automobile peut varier entre 250$ et 25 000$ (Desjardins, mars 2026). Dans les faits, la grande majorité des automobilistes se situent entre 250$ et 1 000$. Voici le chiffre qui devrait vraiment guider votre…

Assurance auto et excès de vitesse au Québec: ce que ça change vraiment et quel assureur choisir
Vous avez eu une contravention il y a quelques mois, vous l’aviez presque oubliée, et voilà que votre renouvellement arrive deux cents dollars plus cher. C’est comme ça qu’un excès de vitesse touche votre assurance auto au Québec: discrètement, au…

Assurance auto pour faible kilométrage au Québec en 2026
L’assurance auto faible kilométrage peut aider les conducteurs québécois à économiser lorsqu’ils passent moins de temps sur la route. Que vous travailliez de la maison, conduisiez un deuxième véhicule ou ayez simplement un court trajet quotidien, plusieurs assureurs proposent des…

Wealthsimple : notre avis sur le géant canadien du placement en ligne
Wealthsimple est un service de placement en ligne fondé en 2014 à Toronto par Michael Katchen. Aujourd’hui, l’entreprise administre plus de 70 milliards de dollars d’actifs. Dès ses débuts, Wealthsimple s’est démarquée en offrant une approche d’investissement intelligente et simple,…

Questrade VS Wealthsimple Trade : quelle plateforme de courtage en ligne choisir?
Le courtage en ligne a gagné en popularité au cours de dernières années, faisant chuter les coûts de négociation entre des plateformes qui se livrent une concurrence féroce. Il existe maintenant une grande variété de courtiers en ligne sur le…

Comprendre les FNB canadiens pour vous enrichir
Les fonds négociés en Bourse (FNB) sont la coqueluche de bien des investisseurs autonomes et leurs actifs sous gestion totalisent plusieurs milliards de dollars. Bien qu’ils soient apparus il y a plusieurs années, la démocratisation du courtage direct a facilité…

Utiliser le REER pour économiser de l’impôt et être riche à votre retraite
Pour la plupart d’entre nous, un régime enregistré d’épargne-retraite (REER) est la première étape vers l’épargne en vue de la retraite. Il s’agit d’un compte de placement enregistré aux nombreux avantages fiscaux. L’objectif principal d’un REER est de protéger une…

Interactive Brokers : le pour et le contre
Interactive Brokers est une société cotée en Bourse (IBKR) et sa plateforme de courtage en ligne recèle plusieurs fonctionnalités inédites, absentes chez certains des plus grands joueurs de l’industrie. Au fil de ma carrière, j’ai eu l’occasion de tester plusieurs…

Les 10 meilleurs comptes bancaires pour les étudiants au Canada
Ouvrir un compte de banque implique une réflexion importante! Une fois qu’on choisit une institution, il est assez rare de changer par la suite. Même si les offres sont parfois alléchantes, la majorité des gens décident de rester fidèles à…

Les 4 meilleurs CELI à intérêts élevés au Canada
Les comptes d’épargne sont un excellent moyen de mettre de l’argent de côté. Ils sont généralement très sécuritaires et les dépôts sont garantis. Mais les intérêts qu’ils versent constituent un revenu imposable. Alors, si vous avez de l’espace disponible en…

Le guide des finances personnelles pour les immigrants canadiens
À titre de nouvel immigrant, cet article vous aidera à faire vos premiers pas dans le monde des finances personnelles canadiennes. Si vous venez d’arriver dans notre pays, bienvenue au Canada ! Déménager dans un nouveau pays peut être source…

Comment gagner 5% d’intérêt sans bloquer votre argent pendant 1 an ou plus
En collaboration avec KOHO Se lancer dans un voyage vers la lune (financière) commence souvent par une approche réfléchie (de l’épargne). L’argent ne dort jamais, mais il peut vous faire perdre le sommeil si vous n’y faites pas attention. Découvrez…

Les 16 meilleurs comptes d’épargne à intérêt élevé au Québec
Lorsque vous déposez votre argent dans un compte d’épargne, pourquoi ne pas le faire travailler pour vous à un taux plus élevé? Par exemple, vous pourriez obtenir 4% en ouvrant un compte avec la Banque EQ, sous certaines conditions. Nous…

Les 5 meilleurs logiciels d’impôt gratuits au Canada
Pour beaucoup, faire ses impôts est une tâche ingrate. Heureusement, il existe des logiciels d’impôt gratuits qui facilitent le calcul et la soumission de vos déclarations en ligne. Nous vous conseillons d’opter pour un logiciel facile à utiliser, en français, conçu…

Sécurité de la vieillesse: tout ce que vous avez besoin de savoir
Qu’est-ce que la Sécurité de la vieillesse? Les temps sont durs, surtout lorsque vous cessez de travailler. Votre revenu diminue alors que les prix augmentent. La Sécurité de la vieillesse (SV), parfois appelée pension de vieillesse, est une somme d’argent…

Attendre un bébé : comment ajuster votre budget?
Certains suivront l’exemple de Louis T et tiendront « la CAQ directement responsable ». De quoi? De ce qui arrive « quand on est pogné à la maison trop longtemps sans avoir rien d’autre à faire » : un bébé…

Un compte de retraite immobilisé (CRI), qu’est-ce que c’est?
Vous travaillez pour la fonction publique, mais vous envisagez de sauter la clôture pour une petite boîte privée vraiment « sur la coche » dans votre domaine ? Que faire de ce que vous avez accumulé dans le Régime de…

Les 6 meilleurs crédits et déductions pour économiser sur vos impôts
Le début de chaque année rime avec impôts: c’est le temps de s’asseoir avec vos factures et remplir vos déclarations de revenus. Mais qui dit impôts dit aussi crédits et déductions. Vous pourriez en effet avoir droit à ceux-ci dans…

Les 24 meilleurs sites de sondages rémunérés au Canada
Les sites de sondages rémunérés au Canada peuvent aider tout le monde à gagner de l’argent supplémentaire de nos jours. L’accès à Internet 24 sur 7 permet de gagner de l’argent en ligne plus facilement que jamais si vous savez…

Découvrez des moyens de gagner plus d’argent au Québec
Chez Hardbacon, notre mission est de vous enrichir. Certes, vous pouvez le faire via notre application mobile qui vous aide à planifier, budgéter et investir. Mais travailler plus reste une des meilleures solutions pour gagner plus ! À défaut de…

Les 25 meilleurs livres sur les finances personnelles au Québec
On apprend beaucoup en lisant sur le Web, mais parfois, il n’y a rien de mieux qu’un livre pour s’éduquer plus en profondeur sur un sujet. Il va sans dire qu’il y a de nombreux thèmes qui valent la peine…

Les 5 meilleurs blogues québécois sur l’indépendance financière
Atteindre l’indépendance financière est un objectif réalisable. Plusieurs blogueurs partagent d’ailleurs leur cheminement vers cet objectif. Voici les meilleurs blogues québécois en français pour vous aider à mieux comprendre comment obtenir votre indépendance financière et prendre votre retraite de manière…

Les 65 meilleurs influenceurs sur l’argent au Québec
Que vous cherchiez à vous inspirer au quotidien, augmenter votre littératie financière ou simplement à suivre l’actualité économique, voici notre liste des meilleurs influenceurs qui parlent d’argent au Québec. François Lambert François Lambert est un entrepreneur en série et est…
Votre parcours financier commence ici
Inscrivez-vous à notre infolettre et prenez le contrôle de votre argent, à votre façon.
Recevez des conseils exclusifs, des outils et des recommandations personnalisées, directement dans votre boîte de réception.
Merci de vous être inscrit à l’infolettre de Hardbacon!

