


 Publier
 Partager
 Partager
 Publier
 Épingler
 Envoyer
 Envoyer
Il n’est pas toujours facile de se qualifier pour une nouvelle carte de crédit. Que vous ayez un historique de crédit insuffisant ou une mauvaise cote de crédit, il peut être difficile de déterminer exactement les cartes pour lesquelles vous serez approuvé. Si vous demandez trop de cartes, votre cote de crédit diminuera, ce qui rendra encore plus difficile l’obtention d’une nouvelle carte de crédit. Évitez les refus et protégez votre cote de crédit grâce à une carte de crédit gratuite facile à obtenir. Comme toujours, nous vous encourageons vivement à comparer les cartes de crédit pour déterminer celle qui correspond le mieux à vos habitudes de consommation.
1. Carte Neo Credit – Des remises élevées chez les partenaires Neo
Neo offre une variété de produits de crédit, y compris une carte appelée Neo Credit. Avec cette carte, vous pouvez gagner en moyenne 1% à 5% de remise chez des milliers de partenaires à travers le pays, comme Avis et Clearly. Il vous suffit de vous connecter à l’application Neo et de voir quels partenaires sont disponibles près de chez vous.
La carte de crédit Neo est gratuite avec un forfait de base, mais vous pouvez vous abonner à Privilège pour 4,99$ par mois pour bénéficier de plus d’avantages. Par exemple, les utilisateurs toucheraient environ 6% de remise dans les restaurants, bars et cafés, 4% auprès des services de diffusion en continu, 3% sur l’essence et l’épicerie, et plus encore.
| Critères d’éligibilité | Description |
| Cote de crédit (estimée) | Passable (600) ou plus |
| Revenu minimum | Aucun |
| Autres | Vous devez vivre au Canada, posséder une carte d’identité canadienne avec photo et avoir atteint l’âge de la majorité dans votre province ou territoire pour demander la carte de crédit Neo. |
2. Carte de la Banque EQ – Pour voyager avec une carte prépayée
Si vous avez besoin d’une incitation pour économiser de l’argent, la carte de la Banque EQ vaut la peine d’être examinée. C’est une autre carte prépayée intéressante. Elle offre 0,5% de remise en argent sur les achats et un taux d’intérêt impressionnant de 2,5% à 4% sur les fonds non utilisés.
Outre son taux d’intérêt impressionnant, la Banque EQ présente un autre atout majeur: elle ne facture pas de frais de transaction étrangère. Si vous êtes à la recherche d’une carte de crédit prépayée à emporter à l’étranger, cette caractéristique pourrait vous faire économiser beaucoup d’argent. Comme il n’y a pas non plus de frais d’inactivité, vous pouvez profiter des économies réalisées, que vous soyez un voyageur occasionnel ou un grand voyageur.
| Critères d’éligibilité | Description |
| Cote de crédit (estimée) | Passable (600) – Il y a une vérification du crédit sans impact pour ouvrir votre compte |
| Revenu minimum | Aucun |
| Autres | Être client de la Banque EQ. Être résident permanent ou citoyen canadien et fournir un numéro d’assurance sociale. |
3. Carte prépayée KOHO Mastercard – Pour gagner des intérêts sur votre solde
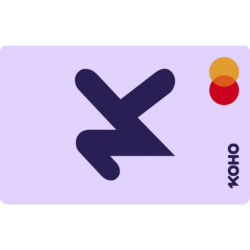
La carte Mastercard de KOHO est une carte prépayée extrêmement flexible qui offre une approbation garantie. Le compte de base auquel elle est associée, l’Essentiel, est gratuit pour les nouveaux utilisateurs à condition de mettre en place le dépôt automatique de votre paie ou de déposer au moins 1 000$ par mois dans le compte.
L’Essentiel offre une remise en argent de 1% sur certains achats (épicerie, repas et boissons, transports) et un taux d’intérêt de 5% sur le solde de votre compte. Il existe également d’autres forfaits plus chers qui offrent des remises en argent et des taux d’intérêt plus élevés.
Bien que les cartes de crédit prépayées ne puissent pas améliorer votre cote de crédit, KOHO propose une solution de rechange: le programme Renforcement du Crédit. Il s’agit d’un produit qui coûte 5-10$/mois. Les paiements effectués dans le cadre de ce programme sont signalés aux agences d’évaluation du crédit, ce qui a un impact positif sur votre cote. Toutefois, si vous êtes capable d’obtenir une carte de crédit traditionnelle ou garantie, ce programme peut s’avérer un moyen relativement coûteux d’augmenter votre cote de crédit à long terme.
| Critères d’éligibilité | Description |
| Cote de crédit | Aucune |
| Revenu minimum | Aucun |
| Autre | Être résident permanent ou citoyen canadien et avoir atteint l’âge de la majorité dans sa province ou son territoire de résidence. |
4. Carte Tangerine Remises – Pour choisir vous-même vos catégories de remises
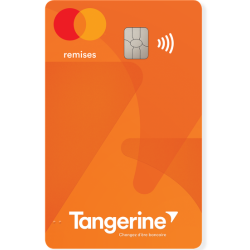
Tangerine propose une carte de crédit sans frais annuels, avec des remises illimitées. Il n’y a pas de plafond à ce que vous pouvez gagner! Vous obtenez 2% de remises en argent sur les catégories de votre choix et 0,5% sur vos autres achats. En demandant le dépôt de vos remises dans un compte d’épargne Tangerine, vous obtiendrez une troisième catégorie de remises à 2%.
La carte Tangerine Remises vient aussi avec une assurance pour voiture louée, au cas où la vôtre serait endommagée ou volée, et une assurance de 1 000$ pour appareils mobiles. Vous pouvez aussi demander jusqu’à cinq cartes supplémentaires pour votre famille, sans frais.
| Critères d’éligibilité | Description |
| Cote de crédit (estimée) | Passable (600) ou plus |
| Revenu minimum | Aucun |
| Autres | Être résident ou citoyen du Canada et avoir atteint l’âge de la majorité dans votre province/territoire de résidence. Libéré de toute faillite depuis 7 ans. |
5. BMO Remises Mastercard – Simple mais efficace!

1 % : Paiements de factures périodique;
0,5 % : Autres achats
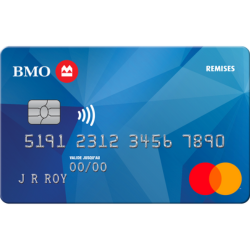
Avec un taux de remise en argent de 3% sur les produits d’épicerie, de 1% sur les paiements récurrents et de 0,5% sur tout le reste, la carte Mastercard BMO Remises est une carte de remise en argent d’entrée de gamme respectable. Par exemple, selon le calculateur disponible sur le site de BMO, des achats de 1 000$ par mois portés à cette carte pourraient vous valoir des remises de 216$ la première année, incluant une prime de bienvenue.
Cette carte de crédit gratuite et facile à obtenir est généralement ouverte aux candidats dont la cote de crédit se situe dans la fourchette passable ou au-dessus. Si vous vous situez dans cette fourchette, c’est l’une des plus intéressantes à obtenir.
| Critères d’éligibilité | Description |
| Cote de crédit (estimée) | Passable (600) ou plus |
| Revenu minimum | 15 000$ |
| Autres | Être résident permanent ou citoyen canadien et avoir atteint l’âge de la majorité dans votre province ou territoire de résidence. De plus, vous ne devez pas avoir fait faillite au cours des sept dernières années. Vous devrez fournir votre nom, votre date de naissance, vos coordonnées, votre NAS, votre adresse, indiquer votre situation professionnelle, vos sources de revenus et le montant de votre loyer ou de votre hypothèque. |
Avant de demander une carte de crédit
En règle générale, la plupart des cartes de crédit traditionnelles requièrent une cote de crédit d’environ 660. Toutefois, certaines cartes traditionnelles peuvent être plus faciles à obtenir que d’autres, avec un cote autour de 600. Si la vôtre est inférieure à ce nombre, vous pouvez augmenter votre cote grâce à une carte de crédit sécurisée, puis demander une carte traditionnelle plus tard, une fois que votre cote de crédit s’est améliorée.
Pour éviter de faire trop de demandes de cartes de crédit, prenez des précautions. Par exemple, vous devriez commencer par vérifier votre cote de crédit gratuitement. Une fois que vous la connaîtrez, vous saurez si vous pouvez demander des cartes de crédit traditionnelles, voire haut de gamme, ou vous en tenir aux cartes de crédit gratuites et faciles à obtenir au Canada. Vous devez également vérifier attentivement les critères d’éligibilité, tels que le revenu minimum requis.


