
Les meilleures cartes de crédit Tangerine
La plupart des cartes de crédit canadiennes avec remises en argent vous obligent à choisir entre de fortes récompenses et des frais annuels.
Tangerine simplifie les choses avec deux cartes sans frais annuels reposant sur le même principe: obtenir 2 % de remises en argent dans les catégories de votre choix, puis gérer le tout facilement grâce aux services bancaires en ligne et mobiles.
La principale différence se situe au niveau de la catégorie de carte. La carte de crédit Tangerine Money-Back est plus facile à obtenir, tandis que la carte Tangerine World Mastercard offre des protections plus complètes pour les demandeurs admissibles.
Ce guide explique comment fonctionnent les remises en argent de Tangerine, ce que chaque carte comprend et quelle option offre la meilleure valeur à long terme selon votre situation.

 Table des matières
Revue de la carte de crédit Remises Tangerine
Avec la carte de crédit Remises Tangerine , la valeur provient surtout de la façon dont la structure des récompenses s’adapte aux dépenses réelles au fil du temps.
Plutôt que d’offrir une remise élevée uniquement dans des catégories étroites ou plafonnées, vous choisissez quelles dépenses courantes donnent droit au meilleur rendement.
Les titulaires obtiennent 2% de remise en argent dans deux catégories de dépenses, ou trois catégories lorsque les récompenses sont automatiquement déposées dans un compte d’épargne Tangerine.
Tous les autres achats donnent droit à 0,5% de remise en argent, sans plafond de dépenses dans les catégories admissibles.
Cela rend la carte particulièrement efficace pour des coûts mensuels prévisibles comme l’épicerie, l’essence et les factures récurrentes.
Les catégories peuvent être modifiées tous les 90 jours dans les services bancaires en ligne ou l’application mobile de Tangerine, ce qui permet d’ajuster les récompenses à l’évolution de vos dépenses au cours de l’année.
Contrairement aux cartes à catégories fixes ou rotatives, cette approche permet de maintenir le potentiel de remise aligné sur votre utilisation réelle de la carte.
La remise en argent est versée automatiquement chaque mois, soit sous forme de crédit au relevé, soit par dépôt direct dans un compte d’épargne Tangerine.
Les versements mensuels réduisent les frictions et rendent les récompenses immédiatement utilisables, ce qui est particulièrement pratique pour les personnes qui utilisent la carte comme principal moyen de paiement.
Pour les titulaires qui répondent par la suite à des exigences de revenu plus élevées, la Mastercard World Tangerine représente l’échelon supérieur de la gamme Tangerine, en conservant la même structure de récompenses tout en ajoutant des assurances bonifiées et des avantages liés aux voyages.
Carte de crédit Remises Tangerine
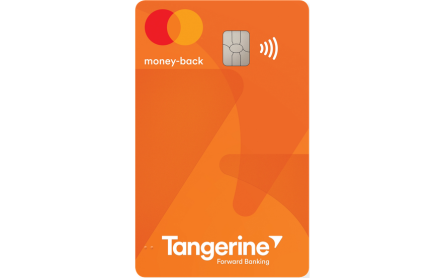
Une carte de crédit avec remise en argent sans frais annuels, offrant des catégories à 2% personnalisables et des versements mensuels automatiques, conçue pour les dépenses du quotidien.


Idéale pour:
Les Canadiens qui veulent une carte de remise en argent sans frais annuels, avec des catégories à 2% flexibles, des récompenses mensuelles prévisibles et un minimum de gestion au quotidien.
Moins adaptée si:
Vous voyagez souvent, souhaitez une assurance voyage complète ou une protection pour les appareils mobiles, ou préférez des récompenses fixes sans gestion des catégories.
Aperçu de l’admissibilité:
Convient généralement aux personnes ayant une bonne cote de crédit et un revenu personnel minimum de $12,000. Tangerine n’affiche pas de cote de crédit minimale, mais les approbations commencent le plus souvent au milieu des 600.
Frais et compromis:
Aucun frais annuel. Des frais de conversion de devises de 2.5% s’appliquent aux achats effectués en devises étrangères, ce qui peut réduire la valeur pour les dépenses internationales fréquentes.
 Carte de crédit Remises Tangerine – Tangerine
Récompenses estimées pour la première année*
Carte de crédit Remises Tangerine – Tangerine
Récompenses estimées pour les années suivantes*
Revue de la carte Mastercard World Tangerine
La carte Mastercard World Tangerine est l’option premium dans l’offre de cartes de crédit Tangerine. Elle s’adresse aux titulaires admissibles qui souhaitent profiter de protections additionnelles, sans payer de frais annuels.
Elle conserve la même structure de remise en argent personnalisable que la carte de crédit Tangerine Remises, tout en ajoutant des assurances et des avantages liés aux voyages qui augmentent la valeur globale pour les personnes admissibles.
Les titulaires obtiennent 2% de remise en argent dans deux catégories choisies, ou trois catégories lorsque les récompenses sont déposées dans un compte d’épargne Tangerine, ainsi que 0,5% sur tous les autres achats.
Comme la structure de récompenses est identique, la vraie différence se situe au niveau des protections incluses, et non des taux d’accumulation.
La Mastercard World Tangerine inclut une assurance pour appareils mobiles couvrant jusqu’à $1,000, ainsi qu’une assurance collision et dommages pour les voitures de location lorsque la carte est utilisée pour payer la location.
À elles seules, ces protections peuvent compenser certains frais de poche courants qui ne sont pas couverts par la carte Tangerine Remises standard.
Côté voyage, la carte donne accès aux salons Mastercard Travel Pass avec un modèle de paiement à la visite, ainsi qu’à d’autres avantages propres à Mastercard lorsque disponibles.
Elle n’inclut toutefois pas l’accès gratuit aux salons ni les assurances voyage de base comme l’assurance médicale d’urgence ou l’assurance annulation de voyage. Cela dit, ces avantages d’entrée de gamme peuvent tout de même ajouter une certaine commodité pour les voyageurs occasionnels, sans frais annuels.
Dans l’ensemble, la Mastercard World Tangerine s’impose surtout comme une mise à niveau sans frais pour les personnes à revenu plus élevé qui veulent combiner une remise en argent efficace au quotidien avec des assurances pratiques et quelques avantages voyage légers, plutôt que comme une véritable alternative aux cartes voyage premium.
Carte World Mastercardᴹᴰ* Remises Tangerineᴹᴰ

Une carte de remise en argent sans frais annuels de niveau supérieur, avec assurance pour appareils mobiles et protections voyage.
Idéale pour:
Les Canadiens à revenu plus élevé qui veulent une carte de remise en argent sans frais annuels, avec une assurance pour les appareils mobiles, une couverture pour les voitures de location et quelques avantages voyage légers, sans passer à un programme de points.
Moins adaptée si:
Vous ne répondez pas aux exigences de revenu, voyagez assez fréquemment pour justifier une carte voyage payante, ou souhaitez un accès gratuit aux salons et des assurances voyage complètes.
Aperçu de l’admissibilité:
Exige généralement un revenu personnel minimum de $50,000 ou un revenu familial de $80,000. L’admissibilité peut aussi être atteinte avec $250,000 en épargne ou en placements admissibles chez Tangerine.
Frais et compromis:
Aucun frais annuel. Des frais de conversion de devises de 2.5% s’appliquent aux achats effectués à l’étranger. Les avantages voyage demeurent limités comparativement aux cartes voyage haut de gamme avec frais annuels.
Carte World Mastercardᴹᴰ* Remises Tangerineᴹᴰ – Tangerine
Récompenses estimées pour la première année*
Carte World Mastercardᴹᴰ* Remises Tangerineᴹᴰ – Tangerine
Récompenses estimées pour les années suivantes*
Caractéristiques et avantages des cartes de crédit Tangerine
Les cartes de crédit Tangerine partagent la même structure flexible de remise en argent à 2%, ce qui vous permet de choisir les catégories de dépenses qui correspondent le mieux à votre mode de vie.
Cette structure permet à Tangerine d’offrir une remise en argent concurrentielle sans frais annuels ni plafonds de dépenses, ce qui demeure peu courant parmi les cartes de remise en argent au Canada.
Catégories de remise en argent à 2%
Vous pouvez obtenir une remise en argent de 2% dans un maximum de trois catégories de dépenses, choisies parmi un total de 13 options.

Chaque catégorie correspond à un type d’achat précis, ce qui vous donne un contrôle direct sur les dépenses qui génèrent une remise plus élevée, selon vos habitudes.
Pour faciliter la compréhension, ces catégories sont généralement regroupées en catégories du quotidien, de style de vie, et d’achats et voyages.
Catégories du quotidien
Épicerie, essence et paiements de factures récurrentes comme les services publics, les forfaits téléphoniques ou les abonnements de diffusion en continu.
Catégories de style de vie
Restaurants, divertissement, transport en commun, stationnement, abonnements à des centres de conditionnement physique ou à des activités sportives, ainsi que les achats liés aux jeux en ligne ou aux sports électroniques.
Catégories d’achats et de voyages
Pharmacies, meubles, magasins de rénovation domiciliaire, hôtels et motels, ainsi que les achats en devises étrangères.
Cette structure vous permet de concentrer vos récompenses là où vos dépenses sont les plus élevées.
Par exemple, un ménage pourrait choisir l’épicerie, l’essence et les factures récurrentes, tandis qu’un voyageur plus fréquent pourrait prioriser les achats en devises étrangères, les hôtels et les restaurants.
Sélection et gestion des catégories
Vous pouvez sélectionner vos catégories préférées au moment de la demande ou après l’ouverture de votre compte.
Tangerine vous permet de modifier vos choix tous les 90 jours par l’intermédiaire des services bancaires en ligne ou de l’application mobile, ce qui facilite l’ajustement selon les dépenses saisonnières.
Par exemple, vous pourriez privilégier la rénovation domiciliaire pendant des travaux ou le divertissement pendant la période des Fêtes.
Si vous choisissez de faire déposer automatiquement votre remise en argent dans un compte d’épargne Tangerine, vous débloquez une troisième catégorie à 2% sans frais supplémentaires, ce qui augmente votre potentiel global de remise.
Offre de transfert de solde
Les deux cartes de crédit Tangerine offrent un taux promotionnel de 1.95% pendant six mois sur les transferts de solde effectués dans les 30 jours suivant l’approbation.
Des frais de transfert de 1% s’appliquent à ces opérations promotionnelles, et tout solde restant après la période promotionnelle est soumis au taux d’avance de fonds standard de 22.95%.
Cette offre peut aider les titulaires à regrouper et à rembourser plus efficacement des soldes à taux d’intérêt plus élevé.
Fonctionnalités supplémentaires
Les cartes Tangerine appliquent des frais de conversion de devises de 2.5% sur les achats effectués à l’extérieur du Canada et offrent un délai de grâce sans intérêt de 21 jours lorsque le solde est payé en totalité.
Les avances de fonds sont offertes à un taux d’intérêt de 22.95%, avec des frais de 3%, et les intérêts commencent à s’accumuler immédiatement.
La remise en argent est versée automatiquement chaque mois, ce qui améliore les flux de trésorerie et assure des récompenses régulières et prévisibles.
Tangerine par rapport aux autres options de cartes de crédit au Canada
Comparer les cartes de crédit Tangerine aux principales alternatives canadiennes permet de mieux comprendre quel modèle de remise en argent correspond le mieux à vos habitudes et à vos priorités.
Tangerine vs Mastercard Remise en argent RBC
La Mastercard Remise en argent RBC offre 2% sur l’épicerie (jusqu’à 6 000$ par année) et 1% sur tous les autres achats, avec des frais annuels de 120$.
Elle inclut également une couverture d’assurance voyage plus étendue et l’accès au vaste réseau de succursales de RBC.
Tangerine mise plutôt sur la flexibilité et la réduction des coûts à long terme, avec des catégories à 2% personnalisables, sans frais annuels ni plafonds de dépenses par catégorie.
RBC peut mieux convenir aux personnes qui accordent de l’importance au service en succursale et à une assurance voyage plus complète, tandis que Tangerine s’adresse davantage à celles qui souhaitent minimiser les frais et adapter leurs récompenses à leurs dépenses courantes.
Tangerine vs Mastercard Remise en argent BMO
La Mastercard Remise en argent BMO offre 3% sur l’épicerie (jusqu’à 500$ par mois), 1% sur les factures récurrentes (jusqu’à 300$ par mois) et 0.5% sur tous les autres achats.
Elle n’a pas de frais annuels et inclut une protection des achats de base.
Le taux plus élevé sur l’épicerie de BMO peut avantager les personnes dont les dépenses demeurent sous les plafonds mensuels.
L’avantage de Tangerine réside dans la remise de 2% sans plafond sur un plus grand éventail de catégories, ce qui peut être plus efficace pour les ménages ayant des dépenses mensuelles plus élevées ou plus diversifiées.
Tangerine vs CIBC Dividend Visa Infinite
La carte CIBC Dividend Visa Infinite offre 4% de remise en argent sur l’essence et l’épicerie (jusqu’à 20 000$ par année), 2% sur les restaurants et le divertissement (jusqu’à 10 000$ par année) et 1% sur tous les autres achats.
Elle comporte des frais annuels de 99$ et inclut une assurance voyage plus complète que la plupart des cartes sans frais.
Tangerine représente une solution plus économique, sans frais annuels et avec des catégories flexibles, tandis que CIBC peut offrir une meilleure valeur aux voyageurs fréquents ou aux gros dépensiers qui maximisent régulièrement les catégories à 4% et 2% et profitent des assurances incluses.
Quand le modèle de remise en argent Tangerine est le plus avantageux
Les cartes de crédit Tangerine conviennent particulièrement aux Canadiens qui privilégient la flexibilité et des coûts récurrents faibles plutôt que des avantages voyage haut de gamme.
La possibilité de choisir et de modifier les catégories de remise, combinée à l’absence de frais annuels et à des taux sans plafond dans les catégories admissibles, rend Tangerine très efficace pour les dépenses du quotidien et l’utilisation à long terme.
Ce modèle est particulièrement adapté aux ménages ayant des dépenses mensuelles constantes, comme l’épicerie, l’essence et les factures récurrentes, qui dépassent souvent les plafonds imposés par de nombreuses cartes concurrentes.
Les versements mensuels automatiques plaisent aussi aux personnes qui recherchent des récompenses simples et prévisibles, sans avoir à suivre des points ou des règles d’échange complexes.
En revanche, Tangerine n’est peut-être pas la meilleure option si vos priorités incluent les voyages fréquents, une couverture d’assurance étendue ou des avantages haut de gamme comme l’accès gratuit aux salons et le statut élite.
Dans ces cas, des cartes avec frais annuels offertes par des institutions comme RBC, BMO ou CIBC peuvent offrir une meilleure valeur globale malgré leur coût.
Avantages & inconvénients
Avantages
- ✅ Aucuns frais annuels pour les deux cartes, avec des taux de remise compétitifs sans coûts récurrents.
- ✅ Expérience bancaire numérique efficace grâce à l’application mobile et à la plateforme en ligne très bien notées de Tangerine.
- ✅ Accès aux guichets automatiques de la Banque Scotia partout au Canada, sans frais de retrait.
- ✅ Versements automatiques mensuels qui améliorent les flux de trésorerie comparativement aux programmes trimestriels ou annuels.
- ✅ Offre de transfert de solde concurrentielle avec un taux promotionnel de 1.95% pendant six mois.
- ✅ Bonnes protections pour les consommateurs, incluant la protection des achats et la garantie prolongée.
Inconvénients
- ❌ Choix limité, avec seulement deux cartes de crédit Tangerine offertes.
- ❌ Restriction de 90 jours pour modifier les catégories à 2%, ce qui réduit la flexibilité saisonnière.
- ❌ Aucun service en succursale, Tangerine opérant principalement en ligne.
- ❌ Des frais de conversion de devises de 2.5% s’appliquent à tous les achats en monnaie étrangère.
- ❌ Couverture d’assurance voyage limitée comparativement aux cartes voyage haut de gamme.
Ce qu’il faut considérer avant de choisir une carte de crédit Tangerine
Choisir entre les cartes de crédit Tangerine, ou déterminer si Tangerine répond à vos besoins, dépend de vos habitudes de dépenses, de votre niveau de revenu et de votre aisance avec les services bancaires numériques.
-

Analyse de vos habitudes de dépenses


Passez en revue de trois à six mois de relevés de cartes de crédit et de comptes bancaires afin d’identifier où se concentrent vos dépenses.
Les catégories les plus courantes incluent l’épicerie, l’essence, les factures récurrentes et le divertissement.
Concentrez-vous sur les postes où vous dépensez régulièrement au moins $500 par mois afin de maximiser les catégories à 2% de remise en argent de Tangerine.
Comme Tangerine permet de modifier les catégories tous les 90 jours, vous pouvez ajuster vos choix pour des dépenses saisonnières, comme l’achat de meubles ou des travaux de rénovation.
Pour estimer vos récompenses annuelles, multipliez vos dépenses dans chaque catégorie à 2% par 0.02, puis ajoutez 0.5% de toutes les autres dépenses.
Cela donne une estimation claire des gains potentiels et facilite la comparaison des cartes Tangerine avec celles des concurrents.
-

Évaluation du revenu et de l’admissibilité
Avant de faire une demande, rassemblez vos talons de paie récents, vos déclarations de revenus ou toute autre preuve de revenu.
Le revenu du ménage peut être utilisé pour la Mastercard World Tangerine, qui exige généralement un revenu personnel minimum de $50,000 ou un revenu familial de $80,000 (ou $250,000 en comptes d’épargne et/ou comptes de fonds de placement Tangerine).
La carte de crédit Tangerine Remises est plus accessible, avec des approbations qui commencent souvent autour d’une cote de crédit de 660, tandis qu’une cote de 720 ou plus est généralement privilégiée pour la Mastercard World.
Si vous êtes près d’un seuil de revenu, attendre après une augmentation salariale ou la production de votre déclaration de revenus peut améliorer vos chances d’approbation.
-

Évaluation des avantages premium
Déterminez si les protections additionnelles et les avantages voyage de la Mastercard World en font le meilleur choix pour vous.
L’assurance pour appareils mobiles couvre jusqu’à $1,000 pour les téléphones, tablettes et montres intelligentes, ce qui peut être particulièrement utile si vous n’avez pas déjà une couverture distincte.
La Mastercard World inclut aussi une assurance pour les voitures de location ainsi que l’accès aux salons Mastercard Travel Pass, ce qui en fait une option pratique pour les voyageurs occasionnels qui souhaitent une protection supplémentaire sans payer de frais annuels.
Comme les deux cartes Tangerine sont sans frais annuels, faire une demande pour la Mastercard World comporte peu d’inconvénients si vous répondez aux exigences de revenu.
-

Confort avec les services bancaires numériques
Tangerine fonctionne principalement en ligne, avec très peu de points de service physiques. Il est donc important d’être à l’aise avec les services bancaires numériques et mobiles.
Le service à la clientèle se fait par téléphone et par clavardage, plutôt qu’en personne en succursale.
Les clients Tangerine existants peuvent augmenter la valeur de leurs récompenses en faisant déposer automatiquement la remise en argent dans un compte d’épargne Tangerine. Cela permet de débloquer une troisième catégorie à 2%, ce qui ajoute encore plus de valeur à l’écosystème Tangerine dans son ensemble.
Protections des consommateurs des cartes de crédit Tangerine
Les deux cartes de crédit Tangerine offrent de solides protections pour les consommateurs, conçues pour protéger les achats et certaines dépenses liées aux voyages. Bien que la Mastercard World propose une couverture plus étendue, les deux cartes offrent des protections essentielles adaptées à une utilisation quotidienne.
-

Assurance pour appareils mobiles (Mastercard World seulement)
La Mastercard World Tangerine inclut une assurance pour appareils mobiles couvrant jusqu’à $1,000 par réclamation. Les appareils admissibles comprennent les téléphones intelligents, les tablettes et les montres intelligentes achetés avec la carte, ou lorsque les frais mensuels de service sont payés avec celle-ci.
La couverture s’applique en cas de vol, de perte, de dommages accidentels ou de défaillance mécanique, avec une franchise de $50 par incident.
Les réclamations doivent être déclarées dans les 48 heures suivant un vol ou une perte, ou dans les 30 jours pour les autres types de dommages.
-

Avantages d’assurance voyage
La Mastercard World inclut une assurance collision et dommages pour les voitures de location lorsque le coût total de la location est porté à la carte et que l’assurance du loueur est refusée. Cette couverture s’applique généralement pour des locations allant jusqu’à 31 jours consécutifs.
Elle n’inclut toutefois pas, parmi ses avantages standards, l’assurance médicale d’urgence, l’assurance annulation de voyage ni l’assurance interruption de voyage.
D’autres protections offertes par Mastercard, comme la protection des achats et la garantie prolongée, peuvent également s’appliquer selon les modalités en vigueur.
-

Protection des achats et garantie prolongée
Les deux cartes Tangerine protègent les nouveaux achats pendant 90 jours contre le vol, la perte ou les dommages, jusqu’à $1,000 par article. Elles doublent également la garantie du fabricant, jusqu’à un an supplémentaire, sur les achats admissibles.
Les exclusions courantes incluent les articles usagés ou périssables, les services professionnels et les biens d’une valeur supérieure à $10,000.
-

Sécurité et protection contre la fraude
Les cartes Tangerine incluent une protection responsabilité zéro, ce qui signifie que les titulaires ne sont pas tenus responsables des transactions non autorisées lorsqu’elles sont signalées rapidement.
Mastercard SecureCode ajoute une couche d’authentification supplémentaire pour les achats en ligne, tandis que la surveillance antifraude 24/7 détecte en continu toute activité inhabituelle.
En cas de perte ou de vol pendant un voyage, les titulaires peuvent également accéder à des services de remplacement de carte d’urgence partout dans le monde.
Questions fréquentes sur les cartes de crédit Tangerine
-
Quelle est la différence entre la carte Tangerine Remises et la Mastercard World Tangerine?
Les deux cartes offrent les mêmes taux de remise en argent: 2% dans les catégories choisies et 0.5% sur tous les autres achats. Les principales différences concernent l’admissibilité et les avantages additionnels.
Carte de crédit Tangerine Remises:
Revenu minimum de $12,000, protections de base pour les achats.Mastercard World Tangerine:
Revenu personnel de $50,000 ou revenu familial de $80,000 (ou $250,000 en comptes d’épargne et/ou comptes de fonds de placement Tangerine). Ajoute une assurance pour appareils mobiles (jusqu’à $1,000), une assurance pour les voitures de location, l’adhésion à un programme d’accès aux salons d’aéroport et des protections voyage bonifiées. -
Comment modifier mes catégories de remise en argent à 2%?
Connectez-vous à votre compte Tangerine à partir de l’application mobile ou du site Web, accédez aux paramètres de votre carte de crédit, puis sélectionnez « Modifier les catégories de remise en argent ».
Vous pouvez changer vos catégories tous les 90 jours, et les nouvelles sélections prennent effet à partir de votre prochain cycle de relevé mensuel.
Pour en tirer le maximum, il peut être utile de mettre des rappels à votre calendrier afin de revoir et d’ajuster vos catégories selon les dépenses saisonnières.
-
Puis-je obtenir une troisième catégorie à 2% avec un compte d’épargne Tangerine?
Oui. Lorsque vous choisissez de faire déposer automatiquement vos remises en argent dans un compte d’épargne Tangerine, vous débloquez une troisième catégorie à 2%, sans frais supplémentaires.
Cela permet de faire passer vos dépenses à taux élevé de deux à trois catégories, ce qui peut augmenter de façon notable vos récompenses annuelles totales.
-
Quelle cote de crédit est requise pour être approuvé?
Même si Tangerine ne publie pas de cotes de crédit minimales officielles, les profils suivants sont les plus courants chez les personnes approuvées:
- Carte de crédit Tangerine Remises: bonne cote de crédit (660+)
- Mastercard World Tangerine: excellente cote de crédit (720+)
Tangerine peut parfois approuver des cotes légèrement plus faibles si le revenu est solide ou si le demandeur entretient déjà une relation bancaire avec Tangerine.
-
Comment fonctionne l’offre de transfert de solde?
Les nouveaux titulaires peuvent transférer des soldes provenant d’autres cartes de crédit à un taux d’intérêt annuel de 1.95% pendant 6 mois.
Pour être admissible au taux promotionnel, la demande de transfert́transfer de solde doit être effectuée dans les 30 jours suivant l’ouverture du compte.
Des frais de transfert de 1% s’appliquent à chaque opération, avec des frais minimums de $5.
Après la période promotionnelle de 6 mois, tout solde restant est soumis au taux d’intérêt annuel standard de 22.95%.
-
Y a-t-il des frais de conversion de devises?
Oui. Les deux cartes de crédit Tangerine facturent des frais de conversion de devises de 2.5% sur toutes les transactions effectuées dans une monnaie autre que le dollar canadien. Cela inclut les achats en ligne auprès de marchands internationaux ainsi que les transactions effectuées à l’étranger.
Si vous effectuez fréquemment des achats internationaux, il peut être judicieux de jumeler votre carte Tangerine avec une carte sans frais de conversion pour les dépenses à l’étranger, tout en utilisant Tangerine pour vos dépenses courantes au Canada dans les catégories à 2%.
-
À quelle vitesse les remises en argent sont-elles versées?
Les remises en argent sont versées automatiquement chaque mois, généralement au cours de la première semaine suivant la date de clôture de votre relevé. La fréquence est donc plus élevée que chez de nombreux concurrents qui versent les récompenses de façon trimestrielle ou annuelle.
Vous pouvez choisir de recevoir vos remises sous forme de crédit au relevé ou par dépôt direct dans un compte d’épargne Tangerine.
-
Puis-je avoir les deux cartes de crédit Tangerine?
En général, Tangerine n’approuve pas plus d’une carte de crédit personnelle par titulaire. Il faut donc choisir entre la carte de crédit Tangerine Remises et la Mastercard World Tangerine, selon votre admissibilité au revenu et les avantages que vous recherchez.
-
Que se passe-t-il si ma demande pour la Mastercard World est refusée?
Si vous ne répondez pas aux exigences de revenu ou de cote de crédit pour la Mastercard World, vous pouvez plutôt faire une demande pour la carte de crédit Tangerine Remises.
Dans certains cas, la même demande peut être automatiquement évaluée pour la carte de niveau inférieur. Autrement, il est aussi possible de soumettre une nouvelle demande spécifiquement pour la carte Tangerine Remises.
-
Existe-t-il une version sécurisée?
Tangerine a déjà offert une version sécurisée de la carte de crédit Tangerine Remises destinée à l’établissement ou à l’amélioration du crédit. La disponibilité et les conditions de passage vers une carte non sécurisée peuvent varier.
Il est recommandé de vérifier les modalités en vigueur directement auprès de Tangerine avant de faire une demande, notamment les exigences liées au dépôt de garantie et à l’admissibilité.
Mot de la fin
Les cartes de crédit Tangerine conviennent très bien aux Canadiens qui recherchent une remise en argent simple et abordable, sans s’engager dans des frais annuels ni des programmes de récompenses complexes.
Leurs catégories à 2% personnalisables et les versements automatiques mensuels les rendent particulièrement efficaces pour les dépenses courantes et une utilisation à long terme.
Cela dit, elles ne sont pas conçues comme des cartes voyage haut de gamme. Les voyageurs fréquents ou les personnes qui privilégient une couverture d’assurance complète, les dépenses en devises étrangères ou des avantages premium pourraient trouver une meilleure valeur ailleurs.
Pour les Canadiens qui misent sur la flexibilité, des récompenses prévisibles et des coûts récurrents réduits, Tangerine demeure une option pratique et concurrentielle.


Mathieu Laliberte-Robert
Mathieu est un professionnel du marketing numérique et de la finance, avec une expérience en services bancaires et en investissement. Il a travaillé pour des organisations comme la Banque Nationale, Gestion de Patrimoine Manuvie et Accenture. Il fait partie de l’équipe de direction de Hardbacon, où il contribue à la stratégie éditoriale et à la création de contenu financier afin d’aider les Canadiens à prendre des décisions éclairées.
Conseils et articles utiles
Hardbacon simplifie la gestion de votre argent grâce à des outils financiers complets, des comparaisons impartiales et des conseils personnalisés.

Les 5 cartes de crédit gratuites les plus faciles à obtenir au Canada
Il n’est pas toujours facile de se qualifier pour une nouvelle carte de crédit. Que vous ayez un historique de crédit insuffisant ou une mauvaise cote de crédit, il peut être difficile de déterminer exactement les cartes pour lesquelles vous…

Carte Mastercard prépayée Wealthsimple: Mon expérience avec Wealthsimple compte chèques
Wealthsimple est une fintech canadienne connue pour son application d’investissement. Aujourd’hui, elle offre de nombreux autres produits. J’ai un compte Wealthsimple depuis plusieurs années et j’ai demandé la carte compte chèques, aussi connue sous le nom de Carte Mastercard prépayée…

KOHO Mastercard versus Wealthsimple Comptant: quelle carte prépayée est la meilleure pour vous?
KOHO et Wealthsimple comptent parmi les premiers noms qui viennent à l’esprit lorsqu’on pense aux cartes prépayées au Canada. Ces deux entreprises sont souvent comparées, même si leurs offres diffèrent grandement. D’un côté, KOHO propose une carte prépayée avec une…

La carte CIBC Costco: avantages et alternatives
La carte de crédit CIBC Costco est assortie de récompenses importantes et peut réduire votre facture si vous magasinez souvent chez Costco. Mais si vous faites vos emplettes à plusieurs endroits différents, prenez le temps de la comparer à d’autres…

Les 4 meilleures cartes de crédit sécurisées au Canada en 2024
Une carte de crédit sécurisée est un moyen puissant de réparer votre cote de crédit. Dans le monde de la finance, cette cote est comme un gardien silencieux qui décide si vous êtes admissible ou non à des prêts, à…


Les 25 meilleurs sites de coupons rabais au Canada
Que vous ayez besoin d’économiser ou que vous aimiez simplement le faire, il existe d’innombrables applications et sites au Canada qui offrent tous la même chose: des économies, des points, des coupons de réduction ou une combinaison des trois. Par…

Les 5 meilleurs sites pour revendre des cartes-cadeaux au Canada
Wow, merci pour la carte-cadeau! Je veux dire qu’une carte-cadeau est un beau cadeau à recevoir, mais ce n’est pas toujours le bon. Il existe de nombreuses raisons pour lesquelles quelqu’un peut souhaiter vendre des cartes-cadeaux au Canada. Peut-être que…

Les coûts impliqués pour encourager une future athlète en patinage artistique
Alors que seulement 1 jeune sur 5 au Québec est considéré comme étant actif, le coût des activités sportives de loisir est un des facteurs principaux qui freinent leur élan. Le soutien des parents, au contraire, agit comme propulseur des…

Briser la glace : les coûts à assumer pour élever un joueur de hockey au Canada
En collaboration avec la Banque Royale du Canada Au Canada, le hockey n’est pas seulement un sport, c’est un mode de vie. Des patinoires de nos cours arrière aux arénas en pleine effervescence, le son des patins qui s’élancent sur…

Inflation au Canada : S’ajuster à la nouvelle réalité des prix élevés
Ça fait quelques années que la majorité des Canadiens ont des difficultés à nourrir leur famille décemment. Alors que les prix élevés semblent là pour rester, que pouvez-vous faire pour les empêcher de faire des ravages dans votre vie? Le…

Les 10 meilleurs comptes bancaires pour les étudiants au Canada
Ouvrir un compte de banque implique une réflexion importante! Une fois qu’on choisit une institution, il est assez rare de changer par la suite. Même si les offres sont parfois alléchantes, la majorité des gens décident de rester fidèles à…

Les 4 meilleurs CELI à intérêts élevés au Canada
Les comptes d’épargne sont un excellent moyen de mettre de l’argent de côté. Ils sont généralement très sécuritaires et les dépôts sont garantis. Mais les intérêts qu’ils versent constituent un revenu imposable. Alors, si vous avez de l’espace disponible en…

Le guide des finances personnelles pour les immigrants canadiens
À titre de nouvel immigrant, cet article vous aidera à faire vos premiers pas dans le monde des finances personnelles canadiennes. Si vous venez d’arriver dans notre pays, bienvenue au Canada ! Déménager dans un nouveau pays peut être source…

Comment gagner 5% d’intérêt sans bloquer votre argent pendant 1 an ou plus
En collaboration avec KOHO Se lancer dans un voyage vers la lune (financière) commence souvent par une approche réfléchie (de l’épargne). L’argent ne dort jamais, mais il peut vous faire perdre le sommeil si vous n’y faites pas attention. Découvrez…

Les 16 meilleurs comptes d’épargne à intérêt élevé au Québec
Lorsque vous déposez votre argent dans un compte d’épargne, pourquoi ne pas le faire travailler pour vous à un taux plus élevé? Par exemple, vous pourriez obtenir 4% en ouvrant un compte avec la Banque EQ, sous certaines conditions. Nous…

Wealthsimple : notre avis sur le géant canadien du placement en ligne
Wealthsimple est un service de placement en ligne fondé en 2014 à Toronto par Michael Katchen. Aujourd’hui, l’entreprise administre plus de 70 milliards de dollars d’actifs. Dès ses débuts, Wealthsimple s’est démarquée en offrant une approche d’investissement intelligente et simple,…

Questrade VS Wealthsimple Trade : quelle plateforme de courtage en ligne choisir?
Le courtage en ligne a gagné en popularité au cours de dernières années, faisant chuter les coûts de négociation entre des plateformes qui se livrent une concurrence féroce. Il existe maintenant une grande variété de courtiers en ligne sur le…

Comprendre les FNB canadiens pour vous enrichir
Les fonds négociés en Bourse (FNB) sont la coqueluche de bien des investisseurs autonomes et leurs actifs sous gestion totalisent plusieurs milliards de dollars. Bien qu’ils soient apparus il y a plusieurs années, la démocratisation du courtage direct a facilité…

Utiliser le REER pour économiser de l’impôt et être riche à votre retraite
Pour la plupart d’entre nous, un régime enregistré d’épargne-retraite (REER) est la première étape vers l’épargne en vue de la retraite. Il s’agit d’un compte de placement enregistré aux nombreux avantages fiscaux. L’objectif principal d’un REER est de protéger une…

Interactive Brokers : le pour et le contre
Interactive Brokers est une société cotée en Bourse (IBKR) et sa plateforme de courtage en ligne recèle plusieurs fonctionnalités inédites, absentes chez certains des plus grands joueurs de l’industrie. Au fil de ma carrière, j’ai eu l’occasion de tester plusieurs…

Les 5 meilleurs logiciels d’impôt gratuits au Canada
Pour beaucoup, faire ses impôts est une tâche ingrate. Heureusement, il existe des logiciels d’impôt gratuits qui facilitent le calcul et la soumission de vos déclarations en ligne. Nous vous conseillons d’opter pour un logiciel facile à utiliser, en français, conçu…

Sécurité de la vieillesse: tout ce que vous avez besoin de savoir
Qu’est-ce que la Sécurité de la vieillesse? Les temps sont durs, surtout lorsque vous cessez de travailler. Votre revenu diminue alors que les prix augmentent. La Sécurité de la vieillesse (SV), parfois appelée pension de vieillesse, est une somme d’argent…

Attendre un bébé : comment ajuster votre budget?
Certains suivront l’exemple de Louis T et tiendront « la CAQ directement responsable ». De quoi? De ce qui arrive « quand on est pogné à la maison trop longtemps sans avoir rien d’autre à faire » : un bébé…

Un compte de retraite immobilisé (CRI), qu’est-ce que c’est?
Vous travaillez pour la fonction publique, mais vous envisagez de sauter la clôture pour une petite boîte privée vraiment « sur la coche » dans votre domaine ? Que faire de ce que vous avez accumulé dans le Régime de…

Les 6 meilleurs crédits et déductions pour économiser sur vos impôts
Le début de chaque année rime avec impôts: c’est le temps de s’asseoir avec vos factures et remplir vos déclarations de revenus. Mais qui dit impôts dit aussi crédits et déductions. Vous pourriez en effet avoir droit à ceux-ci dans…
Votre parcours financier commence ici
Inscrivez-vous à notre infolettre et prenez le contrôle de votre argent, à votre façon.
Recevez des conseils exclusifs, des outils et des recommandations personnalisées, directement dans votre boîte de réception.
Merci de vous être inscrit à l’infolettre de Hardbacon!
