
 Publier
 Partager
 Partager
 Publier
 Épingler
 Envoyer
 Envoyer
En collaboration avec KOHO
Les grandes banques canadiennes chargent des taux d’intérêt de plus en plus élevés aux emprunteurs, mais leurs comptes d’épargne ne suivent pas le rythme. Votre bas de laine risque de croître plus lentement que l’inflation. Conséquence? La perte de votre pouvoir d’achat. Comment tirer votre épingle du jeu dans un tel contexte? En trouvant les meilleurs comptes pour faire croître vos économies, tout simplement. KOHO, une entreprise de technologie financière ou «fintech», propose un compte avec des taux d’intérêt allant jusqu’à 4,5% de votre épargne.Meilleures offres

Obtenez 0,5 % de remise en argent sur tous vos achats avec la carte de la banque EQ
Cette carte Mastercard prépayée sans frais annuels ne comporte aucuns frais de transaction en devises étrangères. EQ Bank ne facture aucuns frais pour les retraits effectués aux guichets automatiques au Canada et rembourse les frais facturés par l’exploitant du guichet jusqu’à concurrence de 5 $ par retrait, pour un maximum de cinq retraits par mois.

Obtenez jusqu’à 625 $ en valeur*
Obtenez jusqu’à 625 $ en valeur* avec l’ensemble bancaire Scène+MC pour étudiants, comprenant une offre de 200 $ en argent, jusqu’à 100 $ de remise en argent et jusqu’à 32 500 points Scène+ (valeur maximale de 325 $). Des conditions s’appliquent. L’offre prend fin le 1er novembre 2026.
Obtenez des remises en argent sans carte de crédit
Toutes les fonctionnalités que vous attendez d’un compte chèques, avec la liberté et les récompenses en plus. Virements Interac e-Transfert® gratuits, 0 $ de frais de découvert et outils de gestion intelligente de votre argent. Obtenez 1 % de remise en argent sur l’essence et l’épicerie lorsque vous liez votre carte Neo Money™. En plus, débloquez des remises encore plus élevées auprès de plus de 10 000 partenaires.

Obtenez jusqu’à 2,25 % d’intérêt avec le compte-chèques Wealthsimple, plus une prime de 25 $.
Recevez une prime de 25 $ lorsque vous ouvrez votre premier compte Wealthsimple et y déposez au moins 1 $ au cours des 30 premiers jours.
Nouveaux clients : Recevez 250 $ en transférant*
Nouveaux clients : Recevez 250 $ en transférant votre dépôt direct de paie à votre compte Tangerine. L'offre prend fin le 31 octobre 2026.
Obtenez 300 $ et une carte-cadeau Skip de 50 $
Ouvrez un compte chèques sans frais et configurez un dépôt direct admissible d’au moins 100 $ pendant 3 mois consécutifs.
Pourquoi se méfier de l’inflation?
L’inflation est une mesure des prix à la consommation. Les statisticiens analysent un panier de produits et comparent la variation de leur prix sur une année. Par exemple, en juillet 2023, l’inflation au Canada atteignait 3,3% par rapport à 2022. Cela signifie que vous payez les articles que vous achetez, en moyenne, 3,3% plus cher que l’an dernier. Lorsque les salaires n’augmentent pas au même rythme que l’inflation, les consommateurs ont de plus en plus de mal à se payer les mêmes choses qu’avant. Pour combattre l’inflation, ils se tournent alors vers les marques maison à l’épicerie, cherchent les coupons rabais, diminuent leurs sorties, etc. Outre la réduction des dépenses, vous devez absolument faire fructifier vos avoirs pour que votre argent durement gagné conserve une bonne valeur. Par exemple, si vous épargnez pour acheter une voiture d’occasion, il faudrait idéalement que vos économies augmentent plus rapidement que le prix des voitures.Comment faire croître votre épargne?
Il existe une diversité de moyens pour faire fructifier vos économies. Par exemple, vous pourriez choisir d’investir en Bourse. Cette stratégie, qui porte fruit à long terme, présente toutefois un haut niveau de risque, surtout à court et moyen termes. Un compte d’épargne à intérêt élevé est tout indiqué pour quiconque souhaite faire croître son argent de manière sûre. Recherchez ceux qui offrent un taux d’intérêt supérieur à 3,3%, et pas seulement pour la durée d’une promotion! À cet effet, KOHO est un candidat de choix.KOHO: une fintech qui n’a pas peur de verser des intérêts
Un abonnement qui rapporte
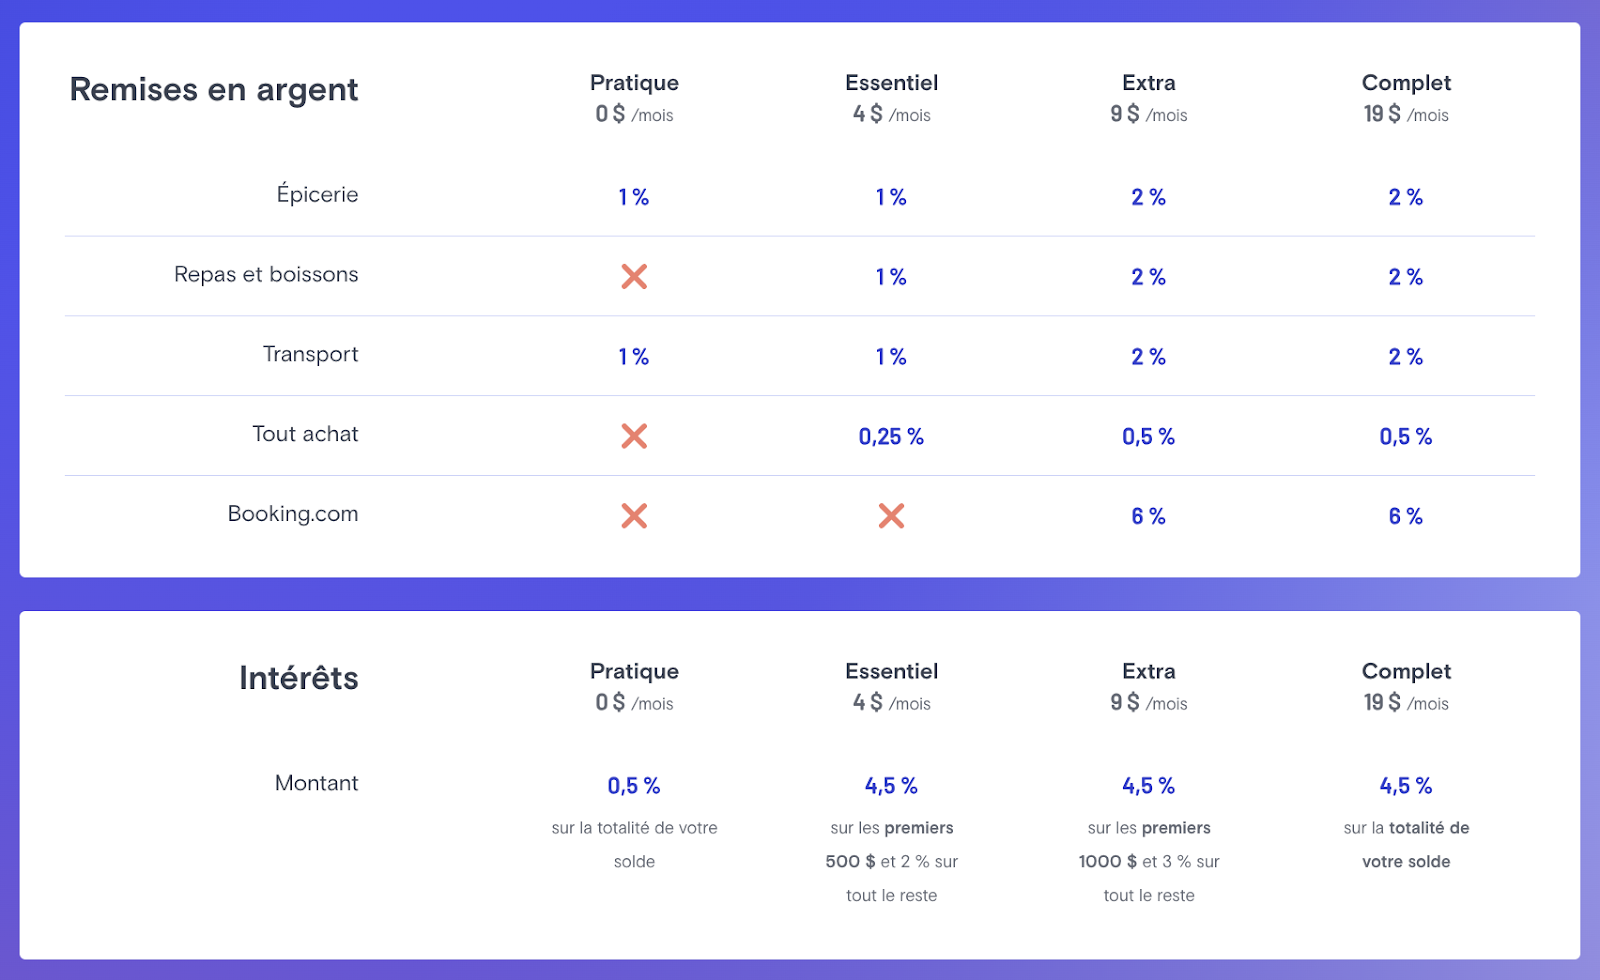
Rien ne vaut une bonne illustration lorsqu’on parle de notions abstraites comme les taux d’intérêt. Combien pouvez-vous gagner avec KOHO, supposant une épargne d’environ 2 000$? Avec l’Essentiel, vous obtenez environ 52,50$ par an (réparti en versements mensuels), un montant qui couvre plus que le coût de votre forfait! Et c’est sans compter les remises en argent plus élevées que vous allez chercher en vous abonnant. En dépensant 500$ par mois à l’épicerie avec votre carte KOHO, c’est 60$ de plus que vous obtenez en un an. D’un minimum de 0,25% sur tout achat, les remises en argent du forfait Essentiel sont de 1% sur l’épicerie, le transport, les repas et les boissons. Elles atteignent même 5% chez les détaillants partenaires. Pour déterminer quel forfait est le plus avantageux pour vous, additionnez les intérêts et les remises, puis soustrayez les frais de ce total. Voici un exemple pour une personne qui maintient un solde d’épargne de 2 000$ et dépense un autre 2 000$ par mois, dont 1 000$ dans les catégories de remises privilégiées (épicerie, transport, etc.), avec sa carte KOHO. Notez que certains avantages ne sont pas inclus dans le calcul, notamment les remises sur les voyages (jusqu’à 6%) avec le forfait Complet.| Pratique | Essentiel | Extra | Complet | |
| Intérêts annuels | 10$ | 52,50$ | 75$ | 90$ |
| Remises – catégories privilégiées (annuelles) | 120$ | 120$ | 240$ | 240$ |
| Remises de base (annuelles) | 0$ | 30$ | 60$ | 60$ |
| Frais annuels | 0$ | 48$ | 84$-108$ | 228$ |
| Gains totaux | 130$ | 154,50$ | 267$-291$ | 162$ |


